招行代销10亿私银产品引争议 回应:无刚兑责任 投资管理
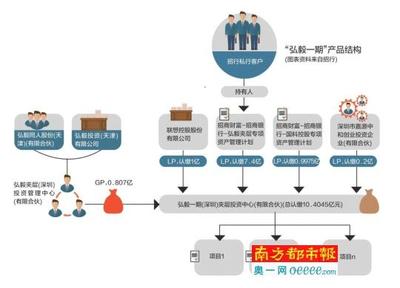
招商银行代销的一款规模达10亿元的私人银行理财产品引发市场争议。据悉,该产品在推出后出现净值大幅波动,部分投资者对产品的风险控制和银行的代销责任提出质疑。对此,招商银行方面回应称,该行作为代销机构,不承担刚性兑付责任,并强调产品由专业的投资管理机构进行投资管理。
事件起源于投资者反映,其通过招商银行私人银行渠道购买的某系列理财产品,在持有期间净值出现显著回撤,甚至跌破初始净值,导致本金出现亏损。投资者认为,招商银行在销售过程中可能存在风险揭示不充分、投资者适当性管理不到位等问题,要求银行承担相应责任。
据公开信息,该产品为招行代销的某信托或资管计划,募集规模约10亿元,主要投资于债券、非标准化债权等资产。由于近期市场利率波动及部分底层资产信用风险暴露,产品净值受到较大冲击。
招商银行对此回应称,该行在代销产品时已依照监管要求履行了风险揭示和投资者适当性评估义务。产品合同明确约定,收益和风险由投资者自行承担,银行不提供保本保收益承诺,也不承担刚性兑付责任。银行作为代销渠道,主要职责是筛选产品、销售适当的产品给适当的投资者,并进行持续的信息披露。产品的实际投资运作由资产管理人负责,银行不直接参与投资决策。
招行方面进一步表示,已密切关注产品净值变化,并督促资产管理人加强风险管理,及时向投资者披露相关信息。银行也在积极与投资者沟通,解释产品运作情况和市场原因,引导投资者理性看待净值波动。
业内专家指出,随着资管新规的落地,理财产品打破刚兑已成为行业趋势,投资者需转变观念,风险自担。但金融机构在产品销售过程中,仍应切实履行“卖者尽责”义务,确保风险揭示充分、投资者匹配合理,避免误导销售。此次争议也提醒投资者,在购买私银产品时,应仔细阅读合同条款,了解底层资产和风险等级,根据自身风险承受能力做出决策。
目前,该事件仍在进一步处理中。招商银行表示,将继续与投资者保持沟通,依法合规解决相关诉求。
如若转载,请注明出处:http://www.59ybk.com/product/53.html
更新时间:2026-10-28 11:31:42